공모가 기사를 다시 읽게 된 이유
공모주 청약 기사에는 희망 공모가 밴드 상단 확정, 비교회사 PER 몇 배 같은 표현이 자주 나옵니다. 예전에는 그냥 지나쳤는데, 기업가치 평가 단원을 공부하고 나니 이 숫자들이 어떻게 계산되는지 보이기 시작했습니다. 회수 파트 네 번째 글로, 공모가가 정해지는 과정을 정리합니다.
공모가 산정에 쓰는 평가 방법
공모가 산정에는 회사의 본질가치를 보는 절대가치 방법과, 비슷한 회사와 비교하는 상대가치 방법이 모두 쓰입니다. 절대가치 방법의 대표는 미래 현금흐름을 할인하는 DCF입니다. 법령에 따른 본질가치 평가법도 있는데, 자산가치와 수익가치를 1대 1.5의 비율로 가중평균합니다. 하지만 실제 공모가 산정에서 가장 많이 쓰이는 것은 상대가치 방법입니다.
업종에 따라 쓰는 배수가 달라진다는 점이 흥미로웠습니다.
| 배수 | 주로 쓰이는 경우 |
| PER | 이익이 안정적으로 나는 회사, 또는 몇 년 뒤 이익이 날 것으로 보는 기술특례 기업 |
| EV/EBITDA | 설비 투자가 크고 감가상각비가 많은 제조업, 방산·항공, 엔터테인먼트 |
| PSR | 아직 적자지만 매출이 빠르게 느는 플랫폼·브랜드 기업 |
| EV/파이프라인 등 | 신약 후보물질처럼 미래 사업 가치가 핵심인 바이오 기업 |
신산업 기업에서는 회사가 진출할 시장 전체 규모(TAM)에 예상 점유율을 곱해 미래 가치를 보는 방식도 이야기됩니다. 꿈의 크기로 값을 매긴다는 뜻에서 PDR(Price to Dream Ratio)이라는 말까지 나왔다고 합니다.
공모가 계산을 직접 해 보았습니다
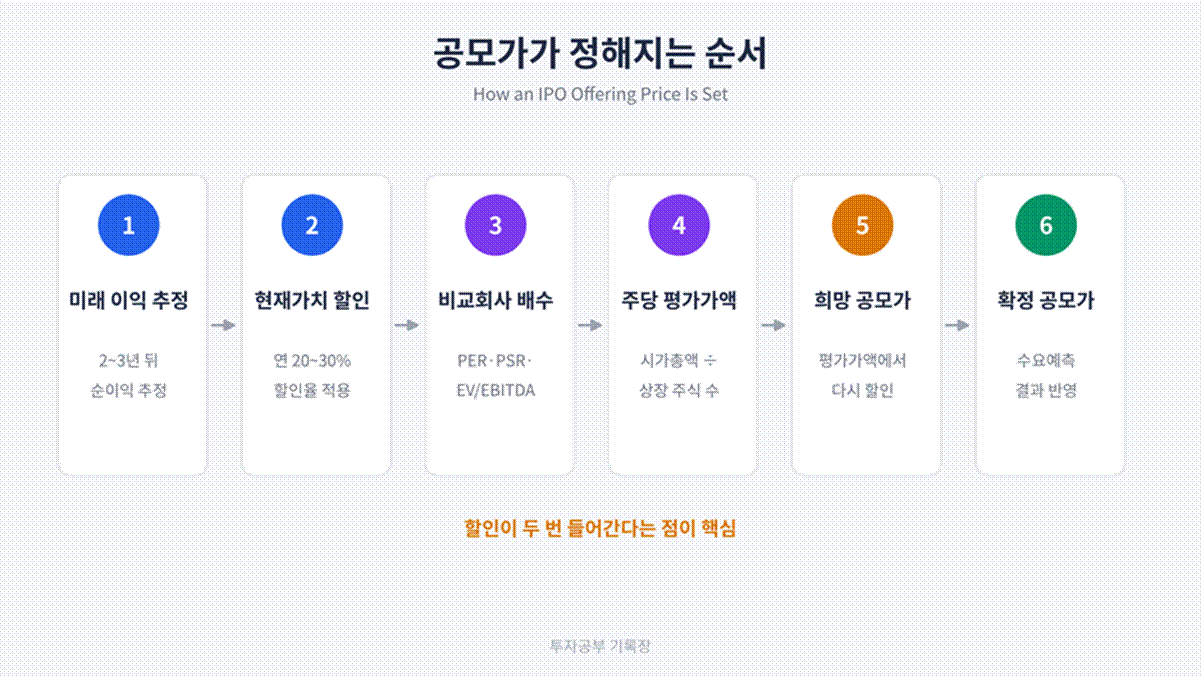
아직 이익이 작은 기술특례 기업은 몇 년 뒤의 추정 이익을 현재 가치로 할인한 뒤 비교회사 PER을 곱하고, 여기서 한 번 더 할인해 희망 공모가 범위를 정합니다. 숫자는 이해를 돕기 위해 제가 만든 것입니다.
3년 뒤 추정 순이익 216억 원을 연 20%로 할인: 216 ÷ 1.2³ = 125억 원
비교회사 평균 PER 16배 적용: 125억 × 16 = 2,000억 원
상장 예정 주식 수 800만 주: 주당 평가가액 25,000원
평가가액 대비 할인율 25~35% 적용: 희망 공모가 16,250~18,750원
그다음 기관 수요예측에서 수요가 많으면 밴드 상단이나 그 이상에서, 수요가 적으면 하단이나 그 아래에서 공모가가 확정됩니다. 위 예시에서 상단으로 확정되면 공모가는 18,750원입니다.
이 계산에서 제가 처음에 헷갈린 것은 할인이 두 번 들어간다는 점이었습니다. 한 번은 미래 이익을 현재 가치로 바꾸는 할인이고, 다른 한 번은 상장 후 투자자가 수익을 낼 여지를 남겨 두는 공모 할인입니다. 문제에서 둘 중 하나를 빼먹으면 답이 크게 달라집니다.
수요예측은 어떻게 진행될까
희망 공모가 밴드가 정해지면 주관사는 기관투자자를 대상으로 수요예측을 합니다. 기관은 얼마에 몇 주를 사고 싶은지, 상장 후 일정 기간 팔지 않겠다고 약속할지(의무보유확약)를 적어 냅니다. 주관사와 회사는 이 결과를 보고 최종 공모가와 기관별 배정 물량을 정합니다. 2025년 7월부터는 기관 배정 물량의 40% 이상을 의무보유확약 기관에 먼저 배정해야 해서, 확약 비율이 공모가 결정에 더 큰 영향을 주게 되었습니다.
실제 증권신고서에서 볼 곳
실제 공모가 근거는 금융감독원 전자공시시스템(DART)의 증권신고서에서 확인할 수 있습니다. 인수인(주관사)의 의견을 적은 부분에 비교회사를 어떻게 골랐는지, 어떤 배수를 썼는지, 할인율을 왜 그렇게 정했는지가 자세히 나옵니다. 저는 공부한 뒤로 공모주 청약 전에 이 부분을 먼저 읽는 습관이 생겼습니다.
좋은 공모가를 받는 조건
교재는 공모가에 영향을 주는 요인으로 세 가지를 꼽습니다. 공모시장이 좋을 때 상장하는 타이밍, 높은 배수를 받는 비교회사를 고르는 것, 그리고 업종의 시장성과 성장성입니다. 앞의 기업가치 평가 글에서 가치평가는 결국 협상이라고 정리했는데, 공모가는 그 협상이 시장 전체를 상대로 이루어지는 경우라고 생각합니다.
한편 투자자 입장에서는 의무보유확약 비율, 청약 경쟁률, 공모가 할인율이 상장 후 주가와 관련이 있다는 분석도 있습니다. 다만 비교회사를 유리하게 골라 공모가를 높게 받으면, 상장 후 실적이 따라오지 못할 때 주가가 크게 빠질 수 있다는 점도 함께 기억해 두었습니다.
다음 글
다음 글부터는 회수의 또 다른 축인 M&A를 정리하겠습니다.
참고한 자료는 한국벤처캐피탈협회 벤처투자분석사 교육 과정의 학습 범위와 금융감독원 전자공시시스템 증권신고서 양식입니다. 계산 예시는 직접 만든 것입니다.
이 글은 개인 공부 기록이며 투자 자문이 아닙니다.