상장은 주식에 가격표를 붙이는 일이 아니다
상장이라는 단어를 들으면 회사가 거래소에서 가치를 인정받는 장면이 떠오릅니다. 그런데 거래소의 정의를 보면 상장은 회사가 발행한 주식을 증권시장에서 거래할 수 있도록 허용하는 것일 뿐, 그 주식의 가치를 보증하는 것은 아니라고 되어 있습니다. 저는 이 문장이 시험 보기로 그대로 나올 수 있겠다고 표시해 두었습니다. 이 글은 회수 파트 두 번째 글로, 상장 제도와 절차를 정리합니다.
세 개의 시장
한국거래소에는 유가증권시장(코스피), 코스닥시장, 코넥스시장이 있습니다. 코스피는 규모가 크고 안정적인 우량기업, 코스닥은 기술력과 성장성을 갖춘 중소·벤처기업, 코넥스는 창업 초기 중소기업을 위한 시장입니다. VC가 투자한 회사는 대부분 코스닥 상장을 목표로 하고, 코넥스는 코스닥으로 가기 전 디딤돌로 쓰이기도 합니다.
상장 요건: 형식적 요건과 질적 요건
상장예비심사에서는 숫자로 확인하는 형식적 요건과, 회사가 계속 잘 운영될 수 있는지 보는 질적 요건을 함께 봅니다.
형식적 요건
코스피는 설립 후 3년 이상, 자기자본 300억 원 이상, 일반주주 500명 이상 같은 규모와 분산 요건에 매출액과 이익, 시가총액 기준까지 갖춰야 합니다. 코스닥은 설립 연수와 규모 요건이 없는 대신 경영성과와 시장평가 기준 중 하나를 채우면 됩니다. 코스닥 요건은 크게 이익을 내는 회사의 트랙과 아직 이익이 없는 회사의 트랙으로 나뉩니다.
| 구분 | 충족해야 하는 기준(예시, 이 중 하나) |
| 이익실현기업 | 세전이익 50억 원 이상, 또는 세전이익 20억 원 이상이면서 시가총액 90억 원 이상 등 |
| 이익미실현기업 | 시가총액 1,000억 원 이상, 또는 시가총액 300억 원 이상이면서 매출액 100억 원 이상 등 |
| 기술성장기업 | 전문평가기관의 기술평가나 상장주관사의 성장성 추천을 받은 기업 (다음 글에서 정리) |
여기에 감사인의 적정의견, 주식 양도 제한이 없을 것, 사외이사와 감사위원회 같은 지배구조 요건이 더해집니다. 상장하려는 회사는 증권선물위원회가 지정한 회계법인에게 감사를 받아야 한다는 점(지정감사)도 자주 나옵니다. 숫자 기준은 거래소 규정이 바뀌면 함께 바뀌기 때문에, 실제로 적용할 때는 한국거래소의 최신 상장규정을 확인하는 것이 좋습니다.
질적 요건
질적 요건은 기업의 계속성, 경영의 투명성과 안정성, 투자자 보호로 나뉩니다. 매출이 꾸준히 유지될 수 있는지, 특정 거래처나 기술에 지나치게 의존하지 않는지, 최대주주와의 거래가 공정한지, 상장 직전에 최대주주가 바뀌지 않았는지 등을 봅니다. 숫자 요건을 다 채워도 질적 심사에서 탈락하는 경우가 있어서, 실무에서는 이 부분을 더 어렵게 느낀다고 합니다.
상장 절차 다섯 단계
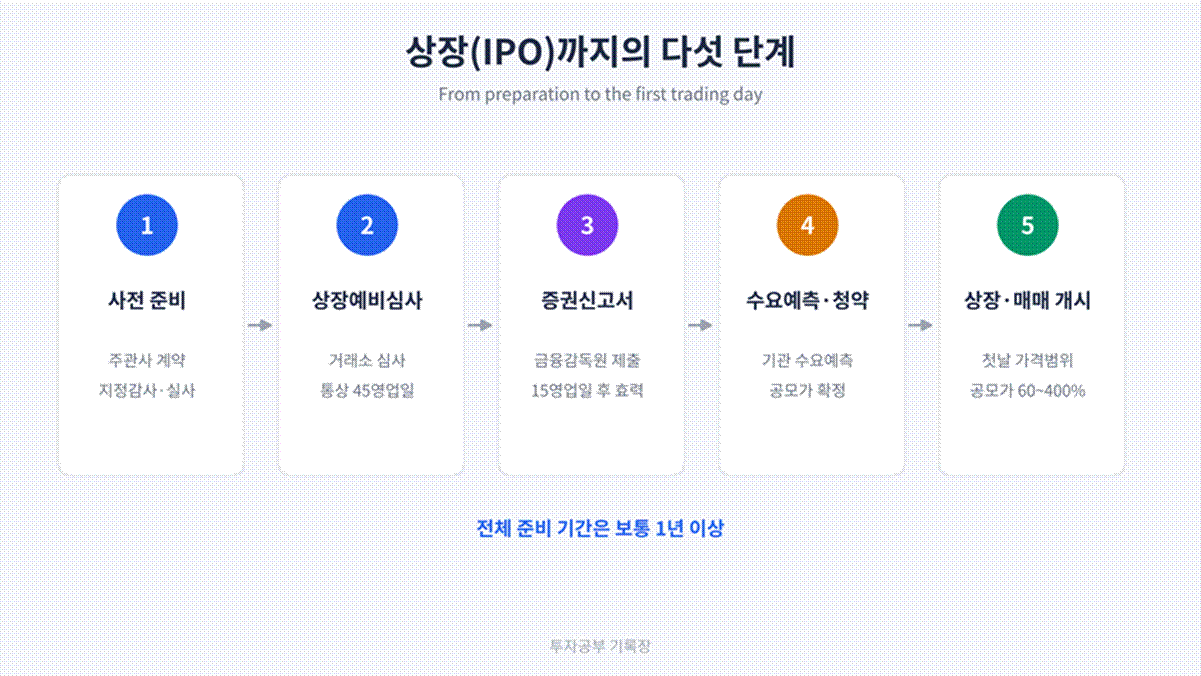
위 그림처럼 상장은 다섯 단계로 진행되고, 준비부터 매매 개시까지 보통 1년 이상 걸립니다.
첫째, 상장을 이끌 대표주관사와 계약하고 지정감사와 실사를 받으며 사전 준비를 합니다. 둘째, 거래소에 상장예비심사를 청구합니다. 심사 기간은 통상 45영업일이고, 코넥스에서 신속이전하는 기업은 30영업일입니다. 셋째, 심사를 통과하면 금융감독원에 증권신고서를 제출하고, 15영업일이 지나면 효력이 생깁니다. 넷째, 기관투자자 대상 수요예측으로 공모가를 확정하고 일반투자자 청약을 받습니다. 다섯째, 상장 첫날 공모가의 60%에서 400% 사이에서 가격이 정해지며 매매가 시작됩니다.
상장 첫날 가격 범위는 제가 예전 기준인 90~200%로 기억하고 있어서 틀린 적이 있습니다. 2023년 6월부터 지금의 60~400%로 넓어졌습니다.
최근 바뀐 IPO 제도
2025년 7월부터는 기관투자자에게 배정하는 공모주의 40% 이상을, 상장 후 일정 기간 팔지 않겠다고 약속한(의무보유확약) 기관에 먼저 배정해야 합니다. 이 비율을 채우지 못하면 주관 증권사가 공모 물량의 1%를 6개월 동안 직접 보유해야 합니다. 상장 직후 기관 물량이 쏟아져 주가가 급락하는 일을 줄이려는 취지입니다.
상장 이후 문턱도 높아지고 있습니다. 코스닥 상장폐지 시가총액 기준은 2026년 1월 150억 원, 7월 200억 원으로 올랐고, 300억 원 기준은 2027년 7월부터 적용될 예정입니다. 상장만 시키면 끝이 아니라 상장 후 가치를 유지할 수 있는지까지 보아야 한다는 뜻이라고 받아들였습니다.
다음 글
다음 글에서는 이익이 없는 기업도 상장할 수 있는 기술특례상장, SPAC 합병, 코넥스 이전상장을 정리하겠습니다.
참고한 자료는 한국거래소 상장공시 안내, 벤처스퀘어의 코스닥 상장요건 정리(2021.5.31.), 뉴데일리의 IPO 제도 개선안 시행 보도(2025.7.29.), 헤럴드경제의 코스닥 상장폐지 기준 강화 보도(2026.1.4.), MTN의 상장폐지 기준 재검토 보도(2026.10.7.), 한국벤처캐피탈협회 벤처투자분석사 교육 과정의 학습 범위입니다.
이 글은 개인 공부 기록이며 투자 자문이 아닙니다.