스타트업 뉴스를 읽다가 생긴 의문
스타트업 투자 기사에는 시리즈A 50억 원 유치, 기업가치 300억 원 인정 같은 문장이 자주 나옵니다. 예전에는 그냥 넘겼는데, 앞의 기업가치 평가 단원을 공부하고 나니 오히려 궁금해졌습니다. 적자인 회사의 가치를 PER로 구할 수는 없고, 비슷한 상장 회사도 없고, 장부상 자산도 거의 없는데 300억 원이라는 숫자는 어디서 나온 것일까요.
스타트업에 기존 방법이 잘 맞지 않는 이유
DCF는 과거 실적을 바탕으로 미래를 추정하는데, 스타트업은 과거 데이터가 거의 없어서 추정에 가정이 너무 많이 들어갑니다. 상대가치평가는 비교할 상장 회사가 있어야 하지만, 새로운 기술이나 사업 모델을 가진 회사일수록 비슷한 회사를 찾기 어렵고 적자라서 이익 배수도 쓸 수 없습니다. 자산가치평가는 장부상 자산이 의미 있는 회사에 맞는데, 기술 스타트업은 가진 것의 대부분이 장부에 잡히지 않는 기술과 사람입니다.
그래서 스타트업 평가에서는 핵심 역량을 따로 봅니다. 특허 같은 지식재산권, 팀의 역량, 기술력, 시장 규모와 사업성 같은 비재무적 요소입니다. 여기에 비슷한 회사의 실제 투자 사례나 사용자 수 같은 비재무 지표를 함께 참고합니다. 그리고 최종 숫자는 결국 이번에 얼마를 투자하고 지분을 몇 퍼센트 받을지에 대한 협상으로 정해집니다.
Pre-money와 Post-money
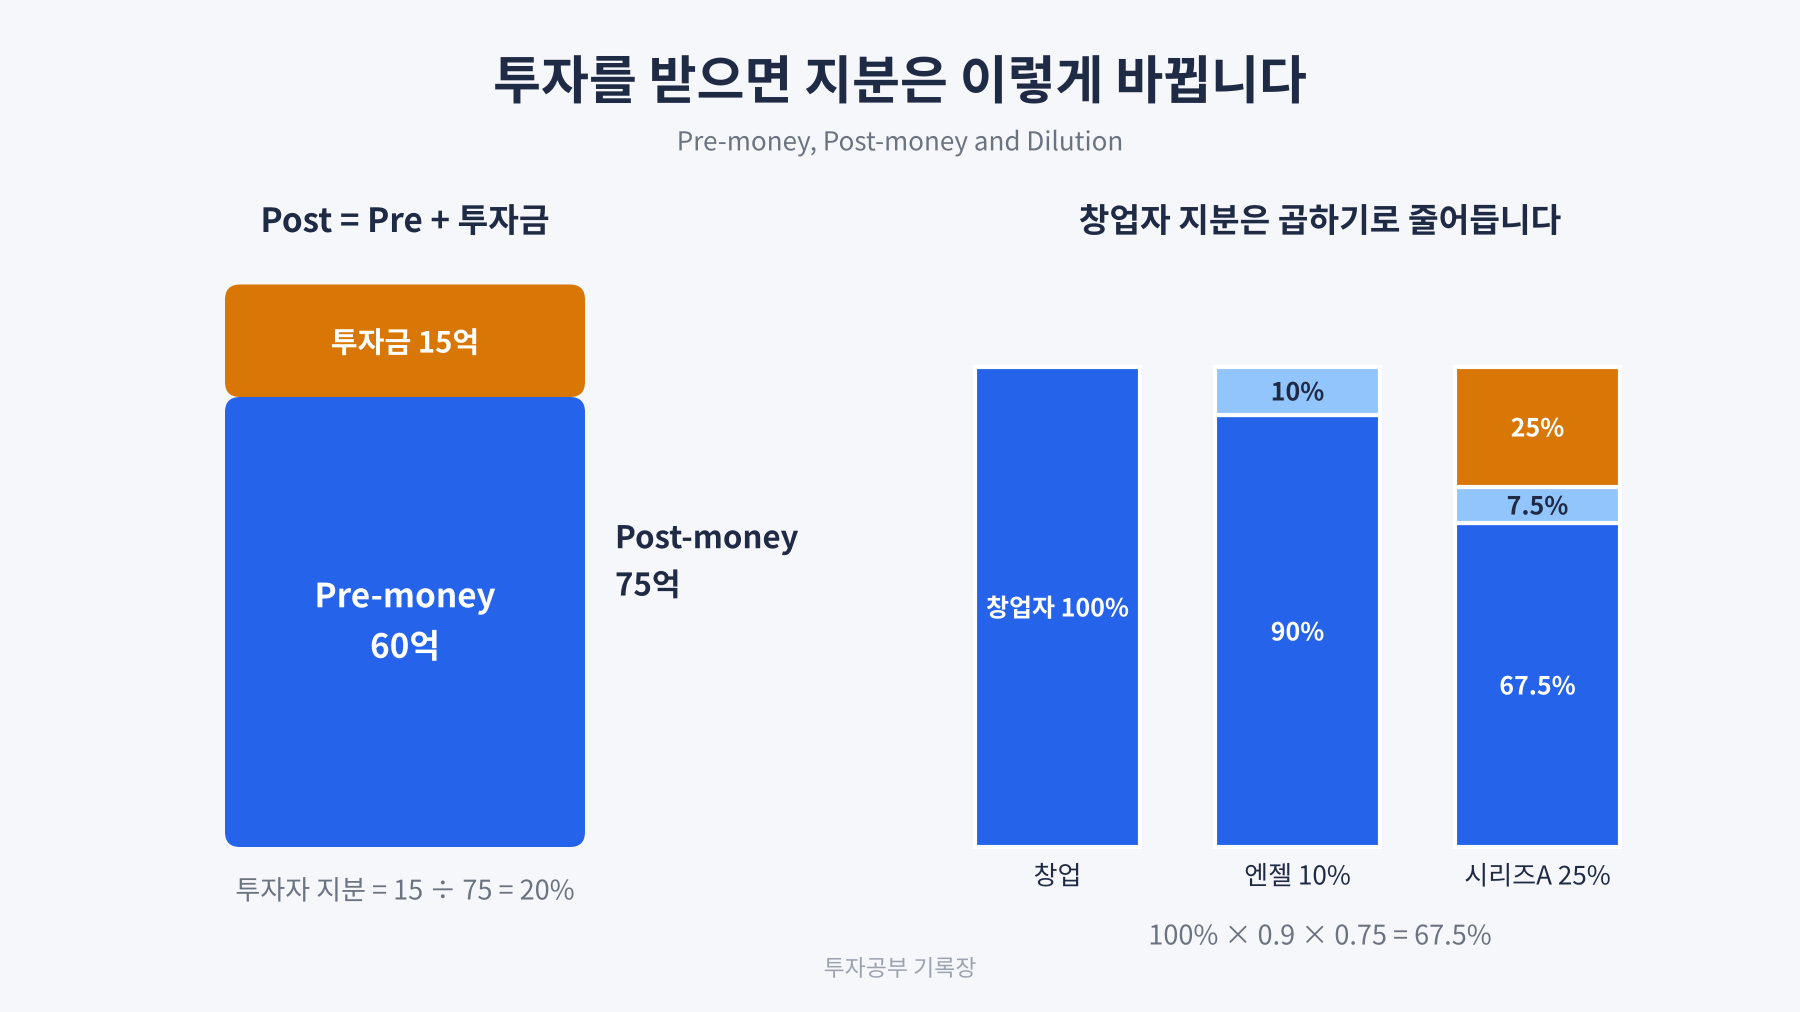
Pre-money는 투자를 받기 전의 회사 가치, Post-money는 투자금이 들어온 뒤의 회사 가치입니다. 투자금은 회사 통장으로 들어오기 때문에, 투자 후 가치는 투자 전 가치에 투자금을 더한 것과 같습니다.
Post-money = Pre-money + 투자금
투자자 지분율 = 투자금 ÷ Post-money
회사가 15억 원을 받고 지분 20%를 주기로 했다면 Post-money는 15억 원 ÷ 20% = 75억 원이고, Pre-money는 75억 원 - 15억 원 = 60억 원입니다. 기사에서 기업가치 몇억 원을 인정받았다고 할 때 그것이 Pre인지 Post인지에 따라 의미가 꽤 달라집니다.
저는 처음에 Pre-money를 15억 원 ÷ 20%로 계산하는 실수를 반복했습니다. 투자자 지분율은 투자금이 들어온 뒤의 전체 가치에서 차지하는 비율이므로, 나누기로 나오는 값은 항상 Post-money입니다. 이것을 기억하고 나서는 헷갈리지 않았습니다.
주식 수로 다시 보기
같은 내용을 주식 수로 계산해 보면 구조가 더 분명해집니다. 액면가 5,000원짜리 주식 10,000주로 설립한 회사가, 시드 투자에서 주당 20,000원에 새 주식 2,500주를 발행해 5,000만 원을 받았다고 하겠습니다.
Pre-money = 기존 10,000주 × 20,000원 = 2억 원
Post-money = 2억 원 + 5,000만 원 = 2.5억 원 (총 12,500주 × 20,000원과 같음)
투자자 지분율 = 2,500주 ÷ 12,500주 = 20%
액면가 5,000원 주식을 20,000원에 발행했으니 설립 때보다 4배의 가치를 인정받은 셈입니다. 투자자가 주당 얼마를 냈는지만 알면 기존 주식 수로 Pre-money를, 투자 후 주식 수로 Post-money를 바로 구할 수 있습니다.
지분 희석: 곱하기로 줄어드는 지분
투자를 받으면 새 주식이 발행되기 때문에 기존 주주의 지분율은 줄어듭니다. 이것을 지분 희석이라고 합니다. 이 부분에서 제가 가장 크게 틀린 것은 희석을 빼기로 계산한 것이었습니다.
창업자가 100%를 가진 회사가 엔젤 투자에서 10%, 시리즈A에서 25%를 투자자에게 주었다고 해 보겠습니다. 처음에는 100% - 10% - 25% = 65%라고 계산했는데 틀렸습니다. 시리즈A의 25%는 그 시점의 전체 지분 중 25%이므로, 창업자만이 아니라 엔젤 투자자의 지분도 함께 줄어듭니다.
| 단계 | 창업자 | 엔젤 투자자 | 시리즈A 투자자 |
| 설립 | 100% | - | - |
| 엔젤 10% 투자 후 | 90% | 10% | - |
| 시리즈A 25% 투자 후 | 67.5% | 7.5% | 25% |
창업자 지분 = 100% × (1 - 0.10) × (1 - 0.25) = 67.5%
엔젤 투자자의 지분도 10%에서 7.5%로 줄었습니다. 위 그림 오른쪽 막대가 이 과정을 보여 줍니다. 여기에 시리즈B에서 20%를 더 주면 창업자 지분은 67.5% × 0.8 = 54%가 됩니다.
다만 희석이 곧 손해라는 뜻은 아닙니다. 지분율이 90%에서 67.5%로 줄었어도, 회사 가치가 그보다 더 크게 올랐다면 창업자가 가진 지분의 금액은 오히려 늘어납니다. 들어온 투자금으로 회사를 키우는 것이 투자를 받는 이유이기 때문입니다.
스톡옵션까지 넣는 완전희석 기준
문제를 풀다가 한 번 더 틀린 부분이 스톡옵션이었습니다. 아직 행사되지 않은 스톡옵션도 나중에 주식이 될 수 있기 때문에, 투자 계약에서는 이것까지 모두 주식으로 바뀌었다고 가정하고 지분율을 계산하는 경우가 많습니다. 이것을 완전희석(fully diluted) 기준이라고 합니다.
창업자가 기존 주식 8,000주를 모두 가지고 있고, 직원에게 부여한 스톡옵션이 1,000주, 이번 투자로 새로 발행하는 주식이 3,000주라면 창업자 지분은 8,000 ÷ (8,000 + 1,000 + 3,000) = 약 66.7%입니다.
VC Method: 회수 가치에서 거꾸로 계산하기
VC가 실제로 스타트업 가치를 정할 때 많이 쓰는 방법은 출구에서 거꾸로 계산하는 방식입니다. 몇 년 뒤 회사를 팔거나 상장할 때의 가치를 먼저 추정하고, VC가 원하는 수익 배수로 나누어 지금 들어갈 수 있는 가격을 구합니다.
5년 뒤 순이익 30억 원을 낼 것으로 보이는 회사가 있고, 비슷한 상장 회사의 PER이 15배라면 5년 뒤 회사 가치는 450억 원입니다. VC 펀드가 이 투자로 10배를 벌어야 한다면 지금 Post-money는 450억 원 ÷ 10 = 45억 원이어야 합니다. 이번에 9억 원을 투자한다면 지분율은 9 ÷ 45 = 20%, Pre-money는 36억 원입니다.
회수 시점 가치 = 순이익 30억 × PER 15 = 450억 원
현재 Post-money = 450억 ÷ 목표 배수 10 = 45억 원
지분율 = 9억 ÷ 45억 = 20%, Pre-money = 45 - 9 = 36억 원
교재 문제는 대부분 여기서 끝나지만, 실제로는 회수까지 투자 라운드가 몇 번 더 있을 것입니다. 이후 라운드에서 지분이 25% 희석될 것으로 예상된다면, 회수 때 20%를 남기기 위해 지금은 20% ÷ 0.75 ≒ 26.7%를 받아야 합니다.
성공 확률을 반영하는 경우
신약 개발처럼 성공하면 크게 벌지만 실패 가능성도 큰 회사는 성공 확률을 곱해 기대값을 구합니다. 상장에 성공하면 주당 50,000원이 될 것으로 보이는데 성공 확률이 30%라면 기대 가격은 15,000원입니다. 이 가격을 3년 뒤에 받는다면 요구수익률에 맞춰 할인해야 하고, 현가계수가 0.6이라면 지금 낼 수 있는 가격은 주당 9,000원입니다.
구독형 회사는 ARR 멀티플
소프트웨어를 월 구독으로 파는 회사는 매달 반복해서 들어오는 매출이 핵심이라서 연간반복매출(ARR, Annual Recurring Revenue)을 지표로 씁니다. ARR은 월 반복매출에 12를 곱해서 구합니다. 월 구독매출이 5억 원이면 ARR은 60억 원이고, 비슷한 회사의 M&A 거래에서 ARR의 8배를 쳐 주었다면 회사 가치는 480억 원입니다. 이 회사 지분 5%를 10억 원에 샀다면 회수 금액은 24억 원, 투자 배수는 2.4배입니다.
이 문제에서 헷갈렸던 점은 비교 기준이었습니다. 회수 방법이 M&A라면 상장 회사의 주가 배수보다 실제 M&A 거래 사례의 배수를 쓰는 것이 맞습니다. 경영권 거래에는 프리미엄이 붙기 때문입니다.
종합 문제로 한 번에 정리하기
마지막으로 지금까지의 내용을 한 문제에 넣어 보았습니다. VC가 Post-money 500억 원에 40억 원을 투자해 지분 8%를 받았습니다. 그 뒤 상장 직전 라운드(Pre-IPO)에서 다른 투자자가 새로 10%를 받아 갔고, 상장 시점에 회사의 순이익은 100억 원, 비슷한 상장 회사의 PER은 25배라고 가정합니다.
Pre-IPO 이후 VC 지분 = 8% × (1 - 0.10) = 7.2%
상장 시 시가총액 = 100억 × 25 = 2,500억 원
VC 회수 금액 = 2,500억 × 7.2% = 180억 원
투자 배수 = 180억 ÷ 40억 = 4.5배
희석을 빼먹고 8%를 그대로 곱하면 회수 금액이 200억 원, 배수가 5배로 나옵니다. 시험에서는 이 차이를 노린 보기가 꼭 섞여 있어서, 저는 계산을 시작하기 전에 투자 이후 라운드가 있는지부터 표시하는 습관을 들였습니다.
숫자보다 협상
스타트업 가치평가를 공부하면서 느낀 점은 숫자 자체보다 숫자를 만드는 가정이 더 중요하다는 것이었습니다. 회수 시점의 이익, 적용할 배수, 목표 수익률, 앞으로의 희석 비율 중 어느 하나만 바뀌어도 오늘의 가격이 크게 달라집니다. 앞의 글에서 가치평가는 결국 협상이라고 정리했는데, 스타트업에서는 그 말이 더 그대로 들어맞는다고 생각합니다.
다음 글에서는 벤처캐피탈이 투자금을 어떻게 회수하는지, 상장과 M&A 과정을 정리하겠습니다.
이 글은 개인 공부 기록이며 투자 자문이 아닙니다.