용어부터 막혔던 날
재무제표 단원을 처음 폈을 때 저를 막은 것은 계산이 아니라 단어였습니다. 자산, 부채, 자본, 차변, 대변, 이익잉여금. 한 문단에 모르는 단어가 다섯 개씩 나오니 진도가 나가지 않았습니다.
그래서 교재를 잠시 덮고, 동네에 붕어빵 가게를 하나 차렸다고 상상하면서 처음부터 다시 따라가 봤습니다. 이 글은 그때 쓴 메모를 정리한 것입니다. 회계를 한 번도 공부해 본 적 없는 분을 생각하며 최대한 쉬운 말로 썼습니다. 금액 단위는 모두 만 원입니다.
가게를 차리는 날: 재무상태표
제 돈 500으로 가게를 열기로 했는데 조금 모자라서 은행에서 300을 빌렸습니다. 이 돈으로 붕어빵 기계를 300에 사고, 반죽 재료를 100어치 사 두었습니다. 남은 현금은 400입니다.
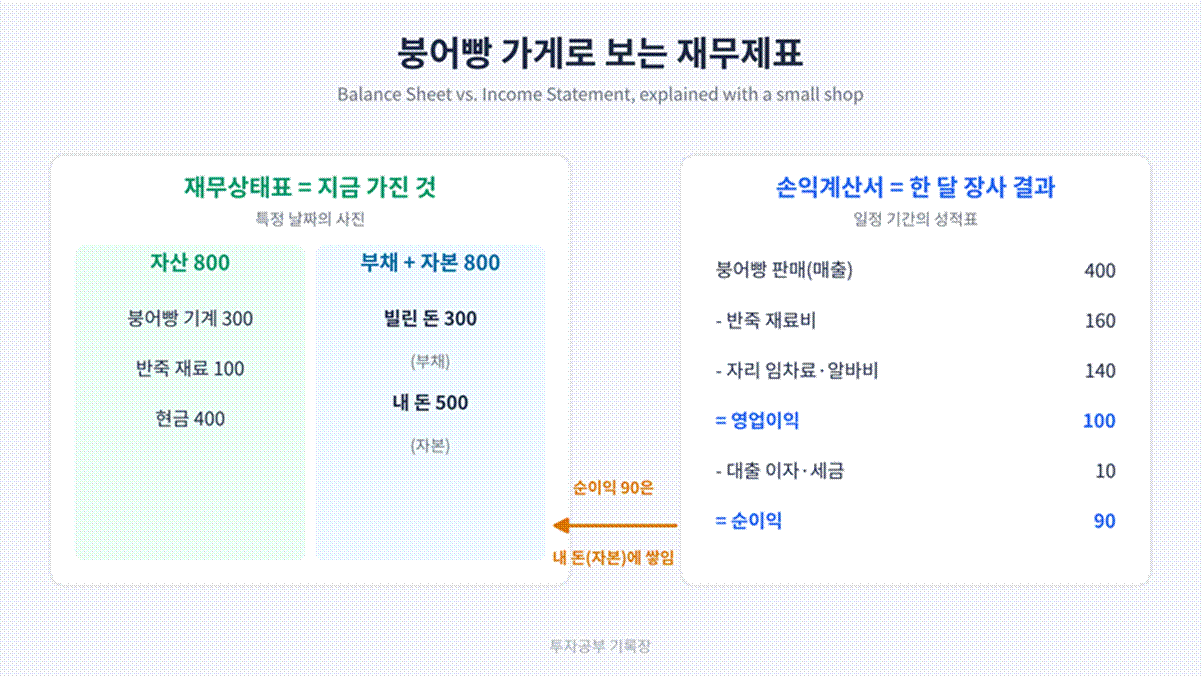
이 순간 가게 상태를 한 장으로 적은 것이 재무상태표입니다. 왼쪽에는 가게가 가진 것을 적습니다. 기계 300, 재료 100, 현금 400으로 합계 800입니다. 이것을 자산이라고 부릅니다.
오른쪽에는 그 800이 어디서 왔는지를 적습니다. 은행에서 빌린 300은 언젠가 갚아야 하는 돈이라서 부채, 제가 넣은 500은 갚을 필요가 없는 제 몫이라서 자본이라고 부릅니다.
왼쪽과 오른쪽은 항상 같은 금액이 됩니다. 가진 것 800은 빌린 돈 300과 내 돈 500으로 만들어졌기 때문입니다. 회계에서 가장 중요한 식이 바로 이것입니다.
자산 = 부채 + 자본
재무상태표는 특정 날짜의 사진이라는 점도 기억해 두면 좋습니다. 오늘 찍은 사진과 한 달 뒤에 찍은 사진은 내용이 달라집니다.
한 달 장사를 마친 날: 손익계산서
한 달 동안 붕어빵을 400어치 팔았습니다. 이것이 매출입니다. 붕어빵을 만드는 데 들어간 반죽 재료비가 160, 자리 임차료와 아르바이트 급여가 140이 들었습니다.
매출에서 재료비를 빼고, 다시 임차료와 급여를 빼면 100이 남습니다. 이것이 영업이익, 즉 붕어빵 장사라는 본업으로 번 돈입니다. 여기서 대출 이자 4와 세금 6을 더 빼면 최종적으로 90이 남습니다. 이것이 순이익입니다. 이해하기 쉽게 가게를 법인으로 운영한다고 가정했습니다.
매출 400 - 재료비 160 - 임차료·급여 140 = 영업이익 100
영업이익 100 - 이자 4 - 세금 6 = 순이익 90
이렇게 일정 기간 동안 얼마를 벌고 얼마를 썼는지 정리한 표가 손익계산서입니다. 재무상태표가 사진이라면 손익계산서는 한 달짜리 영상에 가깝습니다.
저는 처음에 이자를 재료비나 임차료와 같은 줄에 넣어서 영업이익을 틀리게 계산했습니다. 이자는 붕어빵을 굽는 일과 직접 관계가 없어서 영업이익을 구한 다음에 뺍니다. 이런 비용을 영업외비용이라고 부릅니다.
번 돈은 어디로 갈까: 이익잉여금
한 달 장사로 번 90은 사라지지 않고 가게 안에 남습니다. 재무상태표로 돌아가면 이 90은 오른쪽 자본에 쌓입니다. 가게가 스스로 벌어서 쌓아 둔 돈이라는 뜻으로 이익잉여금이라고 부릅니다.
그래서 한 달 뒤 자본은 제가 처음 넣은 500(자본금)에 이익잉여금 90을 더한 590이 됩니다. 손익계산서와 재무상태표는 따로 노는 표가 아니라, 손익계산서의 결과가 재무상태표로 흘러 들어가는 관계라는 것이 이 부분의 핵심이었습니다. 위 그림의 주황색 화살표가 바로 이 흐름입니다.
만약 번 돈 중 일부를 주주에게 나누어 주면(배당) 그만큼 이익잉여금이 줄어듭니다. 반대로 손해를 보면 이익잉여금이 줄거나 마이너스(결손금)가 됩니다.
재무제표는 이것 말고 더 있습니다
여기서 한 가지 바로잡고 가겠습니다. 회계기준에서 말하는 재무제표는 재무상태표와 손익계산서만이 아닙니다. 현금이 실제로 들어오고 나간 흐름을 보여 주는 현금흐름표, 자본이 어떻게 늘고 줄었는지 보여 주는 자본변동표, 그리고 숫자에 대한 설명을 적은 주석까지 모두 재무제표에 들어갑니다.
벤처투자분석사 시험에서 함께 나오는 제조원가명세서는 제품을 만드는 데 든 재료비, 인건비, 공장 경비를 정리한 표입니다. 손익계산서의 원가를 계산하는 근거 자료로 쓰이지만, 회계기준상 재무제표에 포함되지는 않고 부속명세서로 분류됩니다. 저도 처음에는 재무제표 3종 세트로 외웠다가 나중에 고쳤습니다.
차변과 대변은 왼쪽과 오른쪽일 뿐
회계 용어 중 가장 겁을 먹었던 것이 차변과 대변이었는데, 뜻은 생각보다 단순했습니다. 차변은 왼쪽, 대변은 오른쪽입니다.
회계에서는 모든 거래를 두 군데에 동시에 적습니다. 예를 들어 붕어빵 기계를 현금 300에 샀다면 기계가 300 늘고 현금이 300 줄었습니다. 하나의 거래에 두 가지 변화가 생긴 것입니다. 이렇게 거래를 양쪽으로 나누어 적는 것을 복식부기, 그 기록 한 줄을 분개라고 합니다.
(차변) 기계 300 / (대변) 현금 300
어느 쪽에 적을지는 규칙이 정해져 있습니다. 자산이 늘면 왼쪽, 줄면 오른쪽입니다. 부채와 자본은 반대로 늘면 오른쪽, 줄면 왼쪽입니다. 비용은 왼쪽, 수익은 오른쪽입니다. 저는 재무상태표에서 자산이 왼쪽에 있으니 자산이 늘면 왼쪽, 부채와 자본이 오른쪽에 있으니 늘면 오른쪽이라고 연결해서 외웠습니다.
은행에서 300을 빌린 날을 적으면 이렇게 됩니다. 현금이라는 자산이 늘었으니 왼쪽, 빌린 돈이라는 부채가 늘었으니 오른쪽입니다.
(차변) 현금 300 / (대변) 차입금 300
가게 건강을 숫자 하나로 보기
재무제표를 읽을 줄 알게 되면 가게 상태를 간단한 비율로 확인할 수 있습니다. 시험에 자주 나오는 것은 두 가지입니다.
부채비율은 내 돈에 비해 빌린 돈이 얼마나 되는지를 봅니다. 가게를 연 날 기준으로 빌린 돈 300을 내 돈 500으로 나누면 60%입니다. 숫자가 클수록 빚에 많이 기대고 있다는 뜻입니다.
부채비율 = 부채 ÷ 자본 × 100 = 300 ÷ 500 × 100 = 60%
유동비율은 1년 안에 갚아야 할 빚을 1년 안에 쓸 수 있는 돈으로 감당할 수 있는지를 봅니다. 은행 대출 300 중 100은 1년 안에, 200은 그 뒤에 갚기로 했다고 해 보겠습니다. 1년 안에 쓸 수 있는 자산은 현금 400과 재료 100으로 500이고, 1년 안에 갚을 빚은 100입니다. 유동비율은 500%이니 당장 돈이 막힐 걱정은 적은 가게입니다. 붕어빵 기계는 1년 넘게 쓰는 물건이라 여기서는 빼고 계산합니다.
유동비율 = 유동자산 ÷ 유동부채 × 100 = 500 ÷ 100 × 100 = 500%
헷갈리는 이름 세 쌍
마지막으로 제가 자주 틀렸던 이름 몇 가지만 정리하겠습니다.
붕어빵을 단골 회사에 납품하고 대금을 다음 달에 받기로 했다면, 이 받을 돈은 매출채권입니다. 반면 쓰던 냉장고를 중고로 팔고 돈을 나중에 받기로 했다면 미수금입니다. 본업에서 생긴 받을 돈인지 아닌지로 나뉩니다. 갚을 돈도 같은 방식으로, 반죽 재료를 외상으로 산 것은 매입채무, 간판 수리비를 아직 안 낸 것은 미지급금입니다.
1년치 가게 보험료를 미리 냈다면 아직 지나지 않은 기간만큼은 선급비용으로 남겨 둡니다. 반대로 단체 주문 대금을 미리 받았는데 아직 붕어빵을 주지 않았다면 선수금입니다. 저는 '선'이 붙으면 돈이 먼저 오간 것으로 외웠습니다.
붕어빵 가게 다음은
붕어빵 가게 하나로 따라와 보니 재무제표는 결국 가진 것과 그 출처를 적은 표, 그리고 한동안 장사한 결과를 적은 표, 이 두 장이 연결된 이야기였습니다. 이 그림이 머리에 들어온 뒤로 교재를 다시 펴니 처음보다 훨씬 수월하게 읽혔습니다.
조금 더 깊은 내용, 예를 들어 제조원가 계산, 유가증권 분류, 대손충당금과 감가상각은 재무제표 기초 정리 글에 따로 정리해 두었습니다. 이 글로 감을 잡은 뒤 이어서 보시면 좋습니다.
본문의 붕어빵 가게 예시와 숫자는 이해를 돕기 위해 직접 만든 것입니다.
이 글은 개인 공부 기록이며 회계·세무 자문이 아닙니다.