적자 바이오 회사는 어떻게 상장했을까
주식 앱을 보다 보면 매년 적자인데도 코스닥에 상장해 있는 바이오 회사가 적지 않습니다. 앞 글에서 정리한 이익 기준을 생각하면 이상한 일입니다. 이번 범위가 그 답이었습니다. 회수 파트 세 번째 글로, 이익이 없는 회사가 상장하는 길을 정리합니다.
기술성장기업 특례상장
한국거래소는 기술성장기업을 따로 심사합니다. 지금의 이익보다 기술력과 성장 가능성을 보는 것입니다. 길은 두 가지입니다.
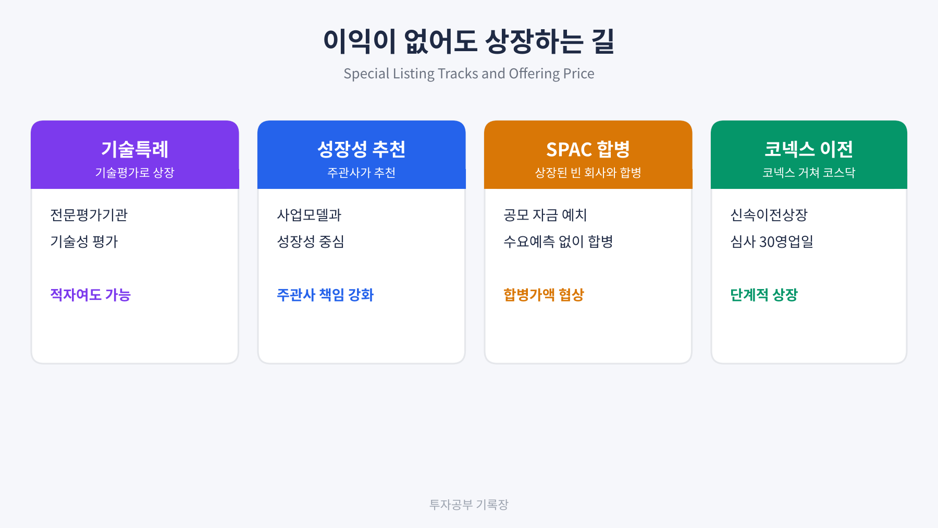
기술평가 특례는 거래소가 지정한 전문평가기관 두 곳에서 기술성 평가를 받아 일정 등급 이상을 받으면 상장예비심사를 청구할 수 있는 방식입니다. 소재·부품·장비 전문기업이나 국가전략기술을 가진 딥테크 기업은 평가 요건이 더 완화됩니다. 성장성 추천 특례는 기술평가 대신 상장주관사가 회사의 성장성을 보고 추천하는 방식이고, 상장 후 주가가 부진하면 주관사가 공모주를 되사 주는 의무(환매청구권)를 지는 등 책임이 무겁습니다.
특례상장 기업은 상장 후 일정 기간 매출액 요건이나 손실 요건으로 관리종목에 지정되지 않도록 유예를 받습니다. 바이오 회사가 적자인데도 상장을 유지할 수 있는 이유가 여기에 있습니다.
두 특례 중 어느 쪽을 고를지는 회사의 성격에 따라 달라집니다. 기술 자체가 핵심 경쟁력이고 평가기관에 설명하기 쉬운 바이오나 소재 기업은 기술평가 특례가, 기술보다 사업모델과 시장 반응이 강점인 플랫폼이나 콘텐츠 기업은 성장성 추천이 상대적으로 잘 맞습니다. 다만 어느 길이든 상장 후 실적으로 증명해야 한다는 점은 같습니다.
SPAC 합병상장
SPAC(기업인수목적회사)은 비상장 회사와 합병하는 것만을 목적으로 먼저 상장한 회사입니다. 공모로 모은 돈의 90% 이상을 별도로 예치하고, 3년 안에 합병하지 못하면 투자자에게 돌려줍니다. 비상장 회사는 SPAC과 합병하면서 상장 회사가 됩니다.
| 구분 | 일반 상장 | SPAC 합병상장 |
| 가격 결정 | 수요예측으로 공모가 확정 | SPAC과 협상해 합병가액 결정 |
| 자금 | 공모 결과에 따라 달라짐 | SPAC에 예치된 자금이 들어옴 |
| 의사 결정 | 기관투자자 수요예측 | 양쪽 주주총회 승인 |
| 주요 위험 | 시장 침체로 인한 공모 실패 | 합병 반대 주주의 주식매수청구 |
| 기존 주주 회수 | 공모 때 구주매출 가능 | 합병 과정에서 매각이 어려움 |
수요예측이 없어 시장 분위기에 덜 흔들리고 기간도 짧지만, 기존 주주가 상장 과정에서 지분을 팔고 나가기 어렵다는 점은 VC에게 단점입니다.
코넥스를 거쳐 코스닥으로
코넥스는 재무 요건 없이 지정자문인(증권사)의 심사로 상장할 수 있는 초기 기업 시장입니다. 투자자도 전문투자자 위주로 제한되어 있습니다. 코넥스에서 1년 이상 거래된 기업은 매출, 수익성, 시가총액 등 요건을 갖추면 신속이전상장(패스트트랙)으로 코스닥에 갈 수 있습니다. 이 경우 상장예비심사가 30영업일로 짧아지고 기업 계속성 심사가 면제됩니다.
저는 코넥스를 그냥 작은 시장으로만 알았는데, 공부해 보니 코스닥에 바로 가기 어려운 회사가 공시와 지배구조를 미리 연습하는 단계로 쓰인다는 점이 인상적이었습니다.
코스닥 상장요건은 계속 바뀐다
교재에는 2022년 12월 IPO 건전성 제고방안이 정리되어 있습니다. 기관의 허수 청약을 막기 위해 주관사가 기관의 납입 능력을 확인하고, 상장 첫날 가격 범위를 넓힌 것이 핵심이었습니다.
2026년에도 변화가 있었습니다. AI, 우주, 에너지에 이어 첨단로봇, K-콘텐츠, 사이버보안 분야에 업종 맞춤형 심사 기준이 생겨 기술기업의 진입 문은 넓어졌습니다. 반면 2026년 7월 2일 이후 상장예비심사를 신청하는 특례상장 기업은 상장 후 실적 요건 유예를 받으려면 기업가치 제고(밸류업) 계획을 공시해야 하고, 상장 후 5년 안에 주된 사업을 바꾸면 상장폐지 실질심사 대상이 됩니다.
처음에는 특례상장을 상장을 쉽게 해 주는 제도로만 이해했는데, 개정 내용을 보면서 생각이 바뀌었습니다. 기술을 믿고 일찍 상장을 허락하는 대신, 상장 후 약속을 지키는지 더 엄격하게 보겠다는 제도라고 이해하는 편이 정확한 것 같습니다.
다음 글
다음 글에서는 상장할 때 공모가가 어떻게 정해지는지, 앞서 정리한 기업가치 평가 방법이 실제로 어떻게 쓰이는지 정리하겠습니다.
참고한 자료는 한국거래소 기술성장기업 상장특례 안내, 헤럴드경제의 코스닥 업종 맞춤형 기술심사 도입 보도(2026.1.4.), 비즈워치의 코스닥 기술특례 제도 개편 보도(2026.7.2.), 한국벤처캐피탈협회 벤처투자분석사 교육 과정의 학습 범위입니다.
이 글은 개인 공부 기록이며 투자 자문이 아닙니다.