M&A 파트는 용어 싸움
M&A는 회수 파트에서 교재 분량이 가장 많았습니다. 그런데 기출 형태의 문제를 풀어 보니 대부분 용어의 정확한 뜻을 묻는 문제였습니다. 그래서 이 글은 시험에 나올 만한 용어와 흐름을 중심으로 정리했습니다. 회수 파트 다섯 번째 글입니다.
왜 M&A를 하는가
회사가 새 사업에 들어가는 방법은 처음부터 직접 만드는 것(그린필드), 다른 회사와 손잡는 것(전략적 제휴), 이미 있는 회사를 사는 것(M&A)이 있습니다. M&A는 비용과 위험이 크지만 기술, 고객, 인력을 바로 쓸 수 있어 시간을 크게 아낍니다. 비슷한 회사를 합쳐 비용을 줄이는 사업 시너지와, 자금 조달 비용을 낮추는 재무 시너지도 기대할 수 있습니다. 규제 변화에 대응하기 위해 합병하는 전략적 재편성도 목적이 됩니다.
목적에 따른 다섯 가지 유형
같은 업종의 경쟁사를 사는 수평적 확장형, 원재료 공급사나 유통사처럼 앞뒤 단계를 사는 전후방 통합형, 인접 제품을 가진 회사를 사서 라인업을 넓히는 제품 포트폴리오 확장형, 기술이나 브랜드 같은 핵심 역량을 사 오는 경쟁역량 강화형, 전혀 다른 산업으로 들어가는 신사업 진출형이 있습니다.
저는 전방과 후방을 자주 헷갈렸습니다. 소비자에게 가까워지면 전방, 원재료에 가까워지면 후방이라고 외운 뒤로는 틀리지 않았습니다. 예를 들어 시멘트 공장을 인수한 건설사는 원재료 쪽으로 거슬러 올라간 후방 통합입니다.
적대적 M&A와 방어 전략
대상 회사 경영진과 합의해 진행하면 우호적 M&A, 동의 없이 주식을 사 모으거나 공개매수로 밀어붙이면 적대적 M&A입니다.
| 방어 수단 | 내용 |
| 독약조항(포이즌 필) | 적대적 인수 시도가 있으면 기존 주주가 싼값에 신주를 살 수 있게 해 인수 비용을 크게 높임 |
| 황금낙하산 | 경영권이 바뀌어 임원이 물러나면 거액의 퇴직금을 주도록 해 인수 부담을 늘림 |
| 백기사 | 우호적인 제3자에게 회사를 넘기거나 지분을 확보하게 함 |
| 초다수결조항 | 합병 승인에 필요한 주주 찬성 비율을 70~80% 이상으로 높임 |
| 이사 임기 분산 | 이사 임기를 엇갈리게 해 한 번에 이사회를 장악하지 못하게 함 |
반대로 인수하려는 쪽이 지분을 사 모은 뒤 회사에 비싼 값으로 되사 달라고 요구하는 것은 그린메일, 인수할 회사의 자산을 담보로 돈을 빌려 인수 자금에 보태는 것은 차입매수(LBO)라고 합니다. 공개매수에서는 다른 주주가 응하기를 기다리며 버티는 무임승차 문제가 생길 수 있다는 점도 함께 나옵니다.
M&A 진행 과정
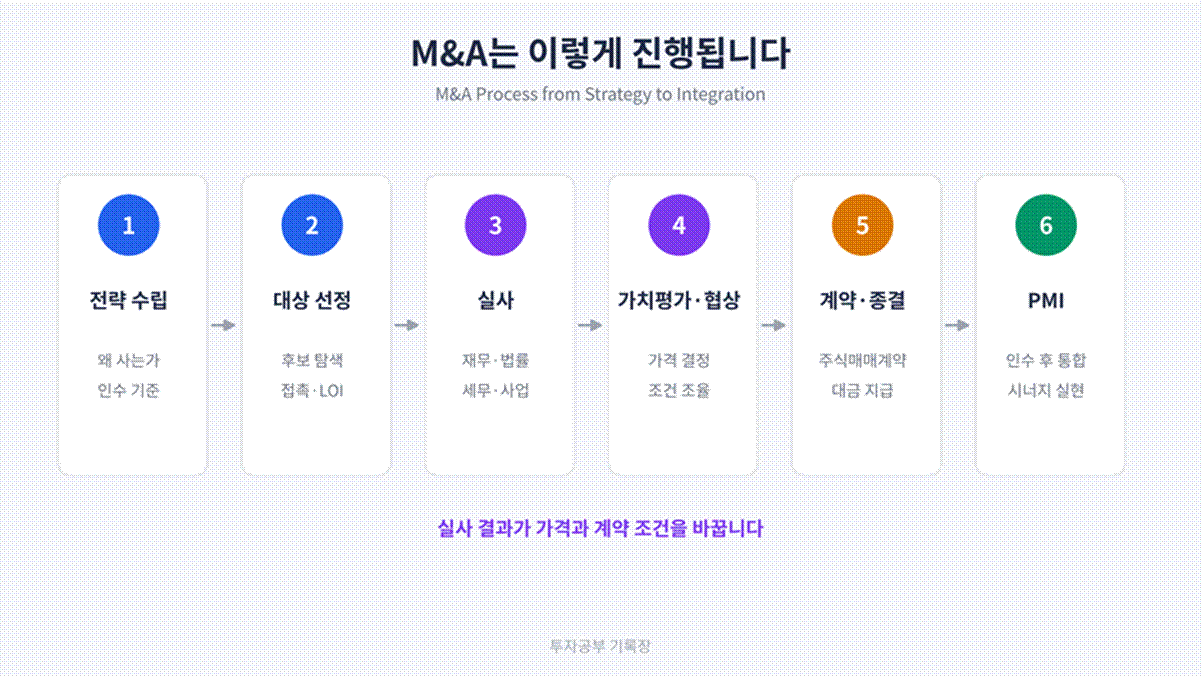
M&A는 위 그림처럼 전략 수립, 대상 선정과 접촉, 실사, 가치평가와 협상, 계약과 종결, 인수 후 통합(PMI) 순으로 진행됩니다.
실사와 가치평가, 계약은 한 묶음
실사는 대상 회사의 재무, 법률, 세무, 사업을 꼼꼼히 확인하는 단계입니다. 실사에서 숨은 부채나 소송이 나오면 가격을 깎거나, 주식매매계약서에 진술과 보장, 손해배상 조항을 넣어 위험을 나눕니다. 가치평가는 앞서 정리한 상대가치(EV/EBITDA 등)와 DCF를 주로 쓰고, 경영권을 사는 거래라 경영권 프리미엄이 더해집니다. 저는 이 세 단계가 따로 노는 것이 아니라 실사 결과가 가격을 바꾸고, 가격 협상 결과가 계약 조건에 들어가는 구조라는 점이 이 부분의 핵심이라고 이해했습니다.
합병의 종류
합병 방식도 용어 문제로 자주 나옵니다. 주주총회 특별결의를 거치는 일반합병 외에, 존속회사의 주주총회를 이사회 결의로 대신할 수 있는 소규모합병, 소멸회사의 주주총회를 이사회 결의로 대신할 수 있는 간이합병, 소멸회사 주주에게 존속회사의 모회사 주식을 대가로 주는 삼각합병이 있습니다.
PMI가 성패를 가른다
계약서에 서명했다고 M&A가 끝나는 것이 아닙니다. 조직 문화와 시스템을 통합하고, 핵심 인재가 떠나지 않도록 붙잡고, 고객이 불편을 겪지 않게 해야 합니다. 이 인수 후 통합(PMI)이 실패하면 기대했던 시너지가 사라집니다.
교재가 꼽는 M&A 성공 요소는 성장 전략과 인수 논리의 정합성, 강한 리더십과 전담 조직, 비용과 시너지의 균형, 신속한 PMI입니다. 저는 이 중 PMI가 가장 현실적인 조언이라고 느꼈습니다. 좋은 가격에 샀어도 사람이 떠나면 그 회사의 가치도 함께 떠나기 때문입니다.
다음 글
마지막 글에서는 사모펀드(PEF)의 M&A, 회생 절차 중인 회사의 M&A, 해외 기업을 사고파는 크로스보더 M&A를 정리하겠습니다.
참고한 자료는 한국벤처캐피탈협회 벤처투자분석사 교육 과정의 학습 범위와 상법의 합병 관련 규정입니다.
이 글은 개인 공부 기록이며 투자·법률 자문이 아닙니다.