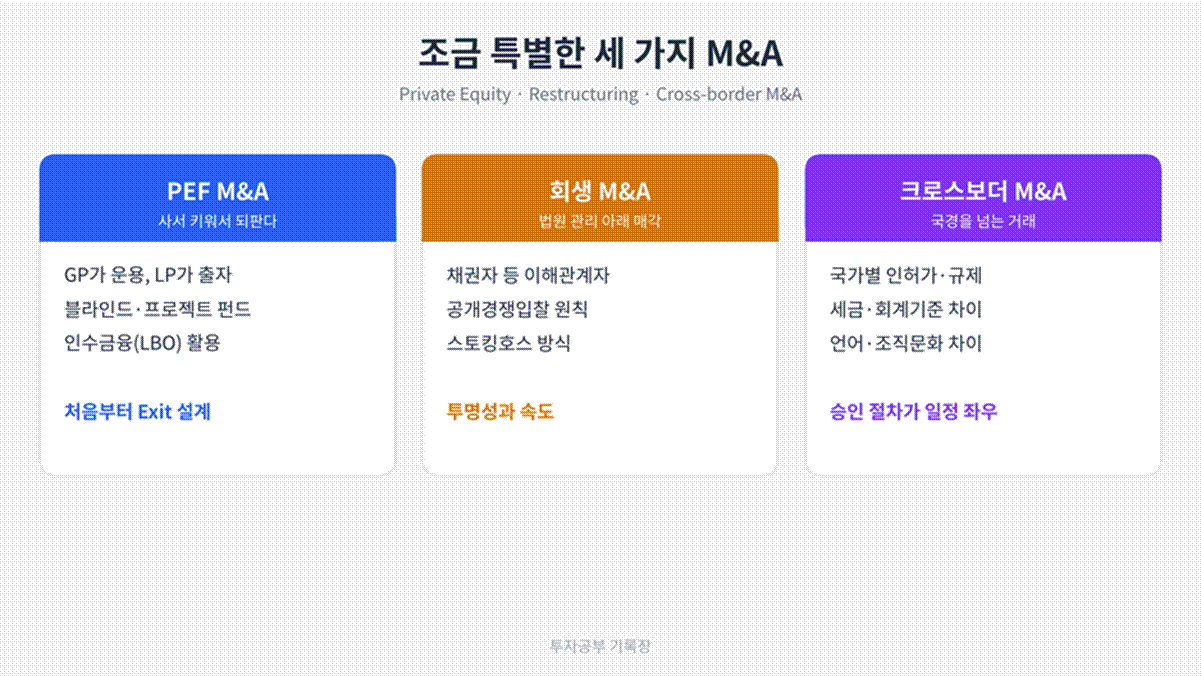
뉴스 속 M&A는 대부분 이 셋
경제 뉴스에서 자주 보는 M&A를 떠올려 보면 사모펀드가 회사를 인수했다는 기사, 회생 절차 중인 회사가 새 주인을 찾았다는 기사, 국내 기업이 해외 기업을 샀다는 기사가 많습니다. 회수 파트 마지막 글은 이 세 가지를 정리합니다.
PEF M&A
PEF는 어떤 펀드인가
사모펀드(PEF, Private Equity Fund)는 소수의 투자자에게 돈을 모아 기업 지분에 투자하는 펀드입니다. 주로 경영권을 인수하거나 경영에 참여하는 투자를 한다는 점이 VC와 다릅니다. 법적으로는 자본시장법상 사모집합투자기구이며, 2021년 자본시장법 개정 이후 기관투자자 위주로 투자하는 기관전용 사모펀드와 일반 사모펀드로 나뉩니다.
운용 구조는 VC 펀드와 비슷합니다. 업무집행사원(GP)이 운용과 투자 결정을 맡고, 유한책임사원(LP)은 돈을 대고 출자한 만큼만 책임집니다. 필요하면 투자목적회사(SPC)를 세워 그 회사를 통해 인수합니다.
블라인드펀드와 프로젝트펀드
투자할 회사를 정하지 않고 GP의 실력을 믿고 먼저 돈을 모으는 것이 블라인드펀드, 투자할 회사를 먼저 정한 뒤 그 건을 위해 돈을 모으는 것이 프로젝트펀드입니다. 블라인드펀드는 GP의 운용 자율성이 높고, 프로젝트펀드는 투자 대상이 분명해 돈을 모으기 쉽습니다. 교재 자료 기준으로 국내 신규 PEF는 프로젝트펀드 비중이 훨씬 높았습니다.
PEF의 운용 과정과 회수
PEF는 투자 대상 발굴(Deal Sourcing), 자금 모집(Fund Raising), 투자 집행, 기업가치 제고(Value Creation), 회수(Exit)의 다섯 단계로 운용됩니다. 인수 자금 일부를 빌려서 마련하는 LBO 구조를 많이 쓰고, 인수할 때 가치평가는 EBITDA에 비슷한 거래의 배수를 곱하는 방식을 주로 씁니다.
VC와 가장 다르다고 느낀 것은 회수 방법이었습니다. VC는 IPO에 많이 기대지만, PEF는 다른 기업이나 다른 PEF에 되파는 M&A가 회수의 절반 이상을 차지합니다. 경영권을 통째로 가지고 있으니 경영권 프리미엄을 받고 팔 수 있기 때문입니다.
회생 M&A
회생 절차 중인 회사의 M&A는 법원의 관리 아래에서 진행됩니다. 채권자, 주주, 근로자, 법원 등 이해관계자가 많아서 일반 M&A보다 조율할 것이 훨씬 많습니다. 목표는 회사를 가장 좋은 값에 팔아 채권자에게 돌려줄 돈을 늘리면서, 회사를 살리고 고용을 유지하는 것입니다.
그래서 절차의 공정성과 투명성이 특히 중요하고, 원칙적으로 공개경쟁입찰로 진행합니다. 공개경쟁입찰은 매각 가격을 높일 수 있지만 시간이 오래 걸리고 비밀 유지가 어렵습니다. 이를 보완하는 방식이 스토킹호스입니다. 먼저 조건부 인수 예정자를 정해 최저 가격을 확보한 뒤 공개입찰을 하고, 더 좋은 조건이 나오지 않으면 그 예정자에게 파는 방식입니다. 매각이 무산될 위험을 줄이면서 경쟁도 살릴 수 있다는 점에서 합리적인 방법이라고 생각했습니다.
크로스보더 M&A
국내 기업이 해외 기업을 사거나 해외 기업이 국내 기업을 사는 크로스보더 M&A는 일반 M&A의 모든 어려움에 나라 사이의 차이가 더해집니다. 교재는 주요 이슈를 네 가지로 정리합니다.
첫째, 실사와 거래 과정입니다. 나라마다 자료 형식과 절차가 다르고, 매도자가 자료 제공을 꺼리는 경우가 많습니다. 둘째, 사람과 문화입니다. 인수 후 구조조정에 대한 불안이 생기고, 근무 문화와 의사소통 방식도 다릅니다. 셋째, 법과 제도입니다. 소유권, 소송, 노동법, 연금 제도가 나라마다 다릅니다. 넷째, 거래 구조와 세금입니다. 이전가격이나 고정사업장 같은 세금 문제와 회계기준 차이를 함께 설계해야 합니다.
계약을 맺은 뒤에도 각국의 외국인 투자 규제나 반독점 심사 승인을 받느라 거래 종결까지 몇 달이 더 걸리기도 합니다. 교재의 실패 사례에서는 명확한 진출 전략이 없고, 문제가 생겼을 때 의사결정이 늦고, 매도자의 의도를 제대로 읽지 못한 것이 원인으로 꼽혔습니다. 저는 이 부분에서 형식적인 의전보다 실질적인 협상에 집중하라는 교훈이 가장 기억에 남았습니다.
회수 파트를 마치며
여섯 편으로 회수 파트를 정리하고 나니 앞에서 공부한 내용이 하나로 이어졌습니다. 투자 계약에서 정한 상환권과 풋옵션은 가장 나쁜 경우의 출구가 되고, 기업가치 평가 방법은 공모가와 인수 가격을 정하는 데 그대로 쓰였습니다. 투자는 들어갈 때부터 어떻게 나올지를 함께 설계하는 일이라는 것이 회수 파트에서 얻은 가장 큰 정리입니다.
참고한 자료는 한국벤처캐피탈협회 벤처투자분석사 교육 과정의 학습 범위와 자본시장과 금융투자업에 관한 법률의 사모집합투자기구 관련 규정입니다.
이 글은 개인 공부 기록이며 투자·법률 자문이 아닙니다.